Conciliación bancaria: casar cada movimiento con su factura sin hacerlo a mano
Conciliar el banco es comprobar que cada euro que entra o sale de la cuenta tiene detrás una factura, un cobro o un gasto que lo explique. Construimos el sistema que casa solo lo evidente y le deja los dudosos con el motivo a la vista.
1El extracto, el listado de facturas y una hoja en medio
En muchas pymes la conciliación se hace a fin de mes. Alguien entra en la web de cada banco, descarga los movimientos en Excel o en el fichero de Norma 43, saca del programa contable el listado de facturas emitidas y recibidas pendientes, y los va cruzando en una hoja de cálculo con colores: verde si casa, amarillo si hay que mirarlo, rojo si no se sabe qué es.
Con una cuenta se hace en una tarde. Con tres bancos, cobros con tarjeta y recibos domiciliados, se convierte en días de trabajo y en un saldo que nunca cuadra del todo.
2Por qué un movimiento no casa a la primera
Casi nunca es porque falte dinero. Es porque el banco y la contabilidad describen lo mismo de forma distinta:
- Un cliente paga tres facturas con una sola transferencia, o una factura en dos pagos.
- El importe llega con una comisión ya descontada, o con un descuento por pronto pago que nadie anotó.
- El concepto del banco está cortado («TRANSF. DE CONSTRUC…») y no lleva el número de factura.
- Una remesa de recibos entra como un único abono y las devoluciones llegan después, sueltas.
- Las liquidaciones del terminal de tarjeta llegan agrupadas por día y netas de comisión.
- Un pago se ha hecho dos veces, o un anticipo no tiene todavía factura.
3Reglas de casado, de lo seguro a lo dudoso
El sistema no adivina: aplica reglas en orden y dice cuál ha usado. Primero, lo que casa por importe exacto y referencia. Después, por importe, ordenante y una fecha cercana al vencimiento. Luego busca combinaciones: qué grupo de facturas pendientes de un mismo cliente suma lo que ha entrado. Lo que sigue sin casar se queda pendiente.
Las reglas de su empresa se escriben una vez y se aplican siempre. Por ejemplo:
- La cuota de mantenimiento de una cuenta va a gastos bancarios, sin preguntar.
- Los cargos de un proveedor de suministros se casan con su factura del mes aunque el importe varíe unos céntimos.
- Una diferencia pequeña entre cobro y factura se propone como comisión o descuento, para que alguien la confirme.
- Las devoluciones de una remesa se enlazan con el recibo original y con el cliente que hay que volver a reclamar.
4Partidas pendientes y cierre del mes
Lo que no casa no desaparece en una pestaña. Queda en una lista de partidas pendientes con su antigüedad, la persona que la está mirando y lo que se sabe de ella. Así, el mes siguiente no se empieza de cero, y lo que lleva semanas abierto salta a la vista.
Al cerrar, el sistema enseña el saldo del banco, el saldo contable y la lista de partidas que explican la diferencia. Los casados confirmados salen hacia su programa contable en el formato que admita, para que nadie los vuelva a teclear. Los casados que el sistema propone con dudas no se dan por buenos hasta que una persona los acepta, y cada decisión queda registrada con su autor y su fecha.
5Lo más parecido que ya hemos hecho

Farmacta
La trastienda de una farmacia, montada sobre su papeleo
Farmacta lee los albaranes y las facturas de los proveedores de una farmacia y de ahí saca vencimientos y tesorería. No lee extractos bancarios: la conciliación con el banco sería la pieza siguiente sobre esos mismos datos. No tenemos todavía un caso publicado de conciliación bancaria.
En uso en su primera farmacia
VendorCheck
Revisión de proveedores contra las listas oficiales de sanciones
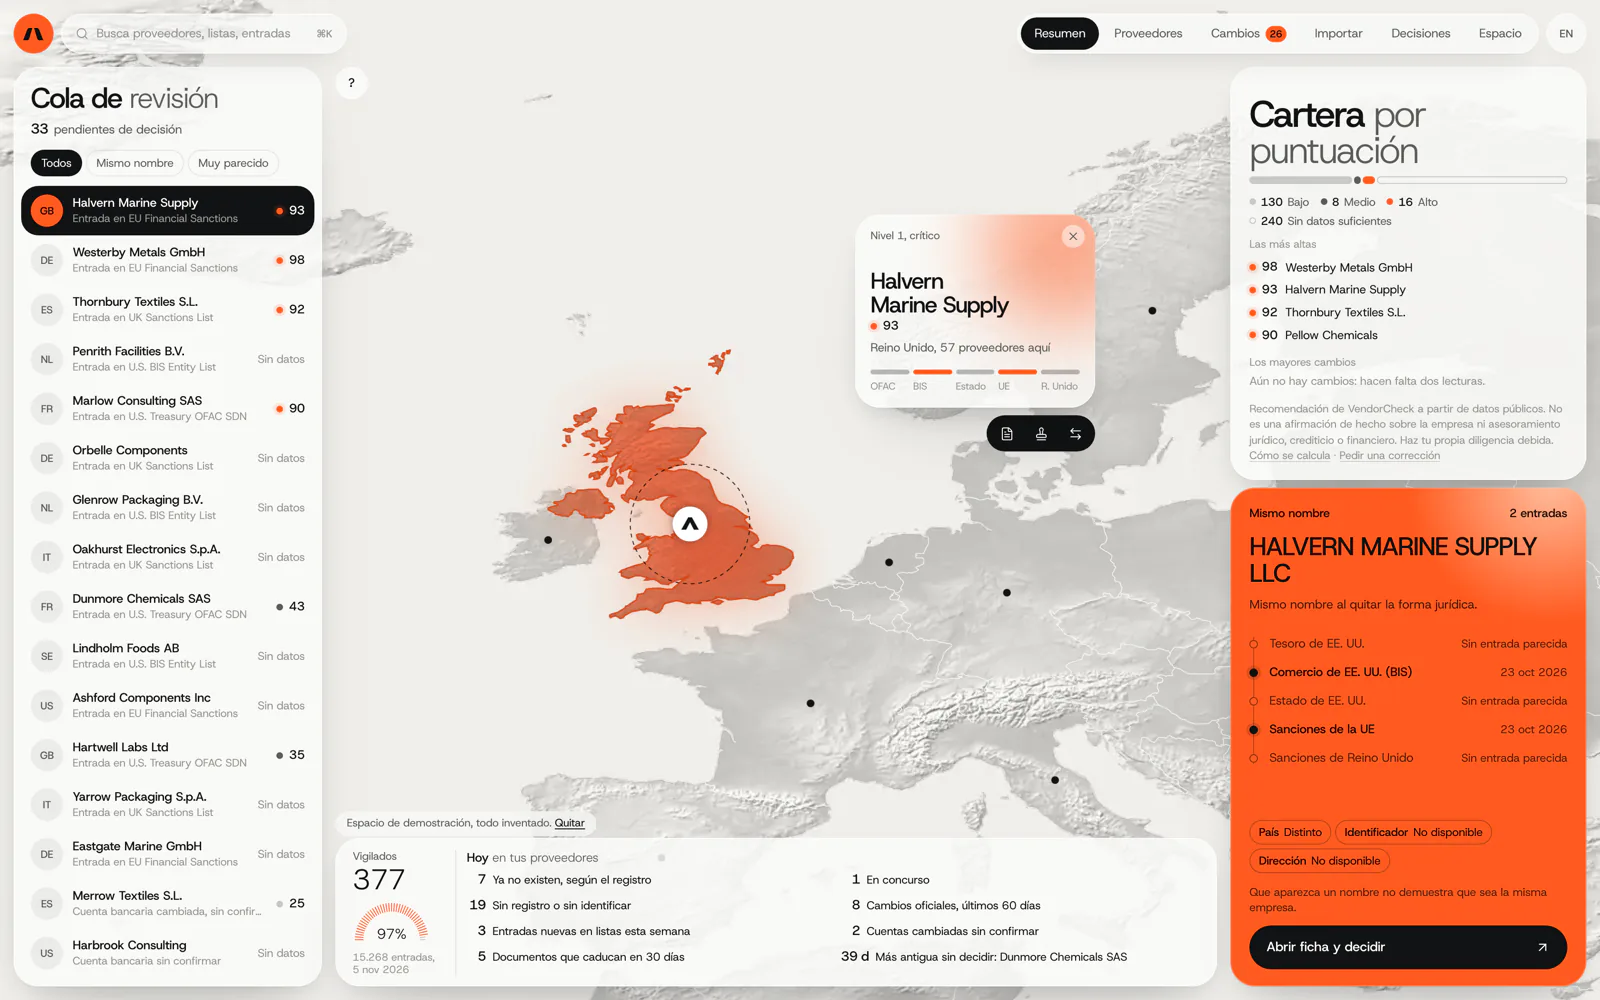
VendorCheck enseña por qué un nombre se parece a una entrada de una lista oficial y deja que una persona decida, con la fuente y la fecha anotadas. Un casado dudoso entre un cobro y una factura pide exactamente ese trato. Está en desarrollo.
En desarrollo. El cotejo con las listas oficiales funciona; las cuentas, el cobro y los avisos están programados y aún sin conectar. Las pantallas se enseñan con un espacio de demostración inventado.
6Preguntas frecuentes
¿Cómo llegan los movimientos del banco al sistema?
La forma más sencilla es el fichero de movimientos que casi todos los bancos españoles dejan descargar en formato Norma 43. También se pueden usar servicios de agregación bancaria autorizados, que leen las cuentas con su consentimiento. Elegimos con usted según sus bancos y cuánto quiera automatizar.
¿Tengo que darles las claves de mi banco?
No. Nosotros no guardamos claves de acceso a la banca. Si se usa un agregador, la autorización la da usted directamente en su banco y se puede retirar cuando quiera.
¿Qué pasa con las remesas de recibos y sus devoluciones?
Se enlazan a los recibos que contenía la remesa. Cuando llega una devolución, el sistema la asocia al recibo y al cliente y la deja marcada para reclamar.
Mi programa contable ya trae conciliación. ¿Para qué otra cosa?
Si le basta, no la cambie. Lo nuestro tiene sentido con reglas particulares, varios bancos o sociedades, o datos que el programa contable no tiene, como liquidaciones de tarjeta.
¿Sirve para varias empresas del mismo grupo?
Sí. Cada sociedad tiene sus cuentas y sus reglas, y se pueden ver juntas las partidas pendientes de todas.
Tráiganos el extracto de un mes difícil
Con los movimientos de un mes real y su listado de facturas le decimos cuántos se casarían solos y qué reglas harían falta para el resto.
Cuéntenos su problema